Showing posts with label Equity Market. Show all posts

Monday, February 3, 2014

パーマブルの逆襲


パーマブル(Perma Bull)という言葉をご存知だろうか。なにがあろうが、「永遠にブル」な人達のことである。

米株が軟調ぎみだと暗くウジウジしながらも目元に笑みが隠せないパーマベア(Perma Bear)の心配をよそに、パーマブルは今日もこんなチャートを配って元気ハツラツ。

S&P500の純利益マージンは、業務ベース、経常ベースともに、9%付近でイケイケらしいよ。


このチャートが紹介されていた記事によると、米株界パーマブル代表、ドイチェ証券の株ストラテジスト、デビッド・ビアンコ(David Bianco)は、米国企業の収益性は2014年に更に高くなる、と考えてるそうだ。

ビアンコの米株式強気の背景には、数年前まで激しくアンダーファンデッド(Underfunded)だった米国の企業年金ファンドがほとんど水面下から回復したことがある。回復の背景としては、①金利上昇でホールドしてた債券に損失が発生したが、その損失をカバーして余りあるほど株式市場が好調だったこと、そして、②金利上昇の恩恵(割引率が高くなることで年金の将来オブリゲーションのキャッシュフローの現在価値が下がる) の両面がある。

彼は、2014年も企業にとっての年金関連コストが減少する(あるいは会計上利益になるケースも)ためボトムの業績にプラスに働く、と見ているわけ。


さらに、企業側はここ何年かでガガーンと資金不足状態に陥り相当痛い目にあったこともあって、事業決算数値を悪化させる年金関連のボラティリティを外そうというインセンティブが強く働いている、というのも、彼のブルの理由のひとつである。

つまり、

1) 自社の年金形態を、昔からひきずる「確定給付型(Defined Benefit)」から、401Kのような「確定拠出型(Defined Contribution)」へと移行させる企業が増えていて、このトレンドはリバースすることはない、
2) 確定給付型年金の絶対額は、この先退職者が増えるにつれ減ってゆく、
3) それに従い、マーケット・リスクは企業のB/S上から従業員(投資家本人)へとシフトされ続け、企業側のリスク・エクスポージャは減少してゆくから、将来の株価の下落が企業業績に与える影響度も限定的になってゆく

と、まぁ、こういう(ブルな)ストーリーラインのようだ。

2012年には、SP500のうち、確定給付型年金が全額資金充足していた(Fully Funded)のは20社も無かったそうだが、そうした重度の資金不足(Underfunded)の状態から、2013年末までにはほとんどが脱したというのは事実らしいから、年金関連の損失軽減という分析には、それなりの妥当性はあるといえばありますね。 


しかしですね・・・。

この、ビアンコさんといえばですね・・・SP500のターゲットを2008年10月まで1650にしていたという、『伝説のひと』である。

もういちど言うよ。2008年10月まで。

(※ 忘れちゃったひとのためにいちおう書いておくと、リーマンショックは2008年9月15日に起こりました。)

このひとは、そんじょそこらのパーマブルじゃないんである。鋼鉄の筋金入りである。

証拠記事(as of 10/8/2008)ご用意しました、はい、どうぞ。(当時はUBSの方でした。)

UBS's David Bianco cuts S&P 500 12-month target


危機の真っ最中2008年~2009年に、S&P500で800ポイント上を睨んでいた伝説の男、ビアンコ。

上のイケイケなチャートは、パーマブルの逆襲 と読むべきなのか。

そんなことを考えながら、ふと本日の米株インデックスを見たら、絶好調で下げてましたわ・・・。


S&P500/2014年2月3日午後2時23分現在


(追加) イエレンFRB議長初日に、ダウ終値326ポイントも下がったんで、これも記念に貼っておく。


ニューヨーク・ダウ/2014年2月3日終値


Monday, December 19, 2011

システミックリスクのビジュアル化

今日のNY市場も冴えない動き。出来高もスカスカ。金融株が特に弱い。

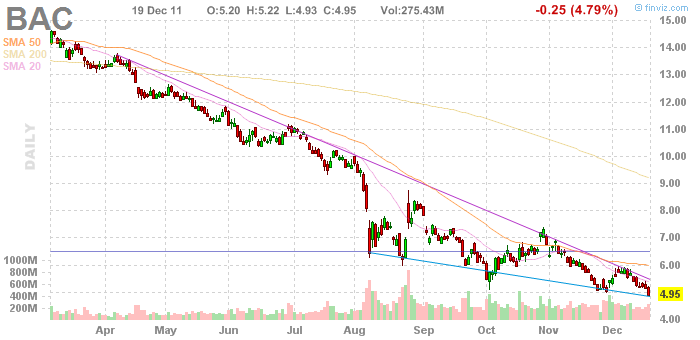
Bank of America(BAC)は2009年の底値にどんどん接近。数ヶ月前に6ドルを割ったときも、この低水準のまま推移することになるとかなりマズイと思ってたのに、6ドルどころか、いまや5ドルも割ってしまった。

本日3時45分頃に拾ったBACのチャート。かなり痛々しい。


欧州向けのエクスポージャが相対的に大きいという理由から、欧州リスクの懸念が強まるたびに大きくネガティブに反応して売られるモルガン・スタンレー(MS)は、本日もやられている。

こちらはMSの3時45分頃のチャート。


現在、米の大手金融機関の株価はどれもブックを大きく割っている。P/Bレシオをざっとみてみると・・・

  • JPM = 0.66
  • GS=0.63
  • MS=0.47
  • C=0.43
  • BAC=0.23


・・・悲惨な数値であるな・・・orz

ここだけみれば、「バリュエーション的には割安・・・」とつい漏らしたくなる人もいるだろうが、なにせ誰もが2007年の暮れ(リーマンショックの前年の暮れ)に、大手金融株がどいつもこいつも同様にブック割れしていたことを嫌でも覚えてるので、いま、この局面で「割安」の「わ」の字も口にしたくない、というのが本音だろう。

当ブログで数度にわたりシツコク書いてることではあるが、問題をある狭いローカル市場に閉じ込めておくことができるのであればまだマシだったのであろうが、特に90年代後半からは、デリバティブスの台頭もあり、世界の金融市場は文字通りボーダーレスになり、まるで蜘蛛の巣のように絡みあって互いが互いにエクスポーズされる、そういう状態になってしまった。

【エクスポージャの蜘蛛の巣】が絡まれば絡まるほど、ある一箇所で起こった問題が産むリスクは、そのネットワークを経由して、時には増幅されて、問題発生のローカル市場を飛び越えて伝播してゆく。

伝播(Contagion)については1年半も前に『ギリシャの悲劇-Contagion』という記事を書いた。今、去年の5月に自分が書いた記事を読み直してみると、欧州をとりまく状況は、実際何も進展していないという事実にあらためて驚く。

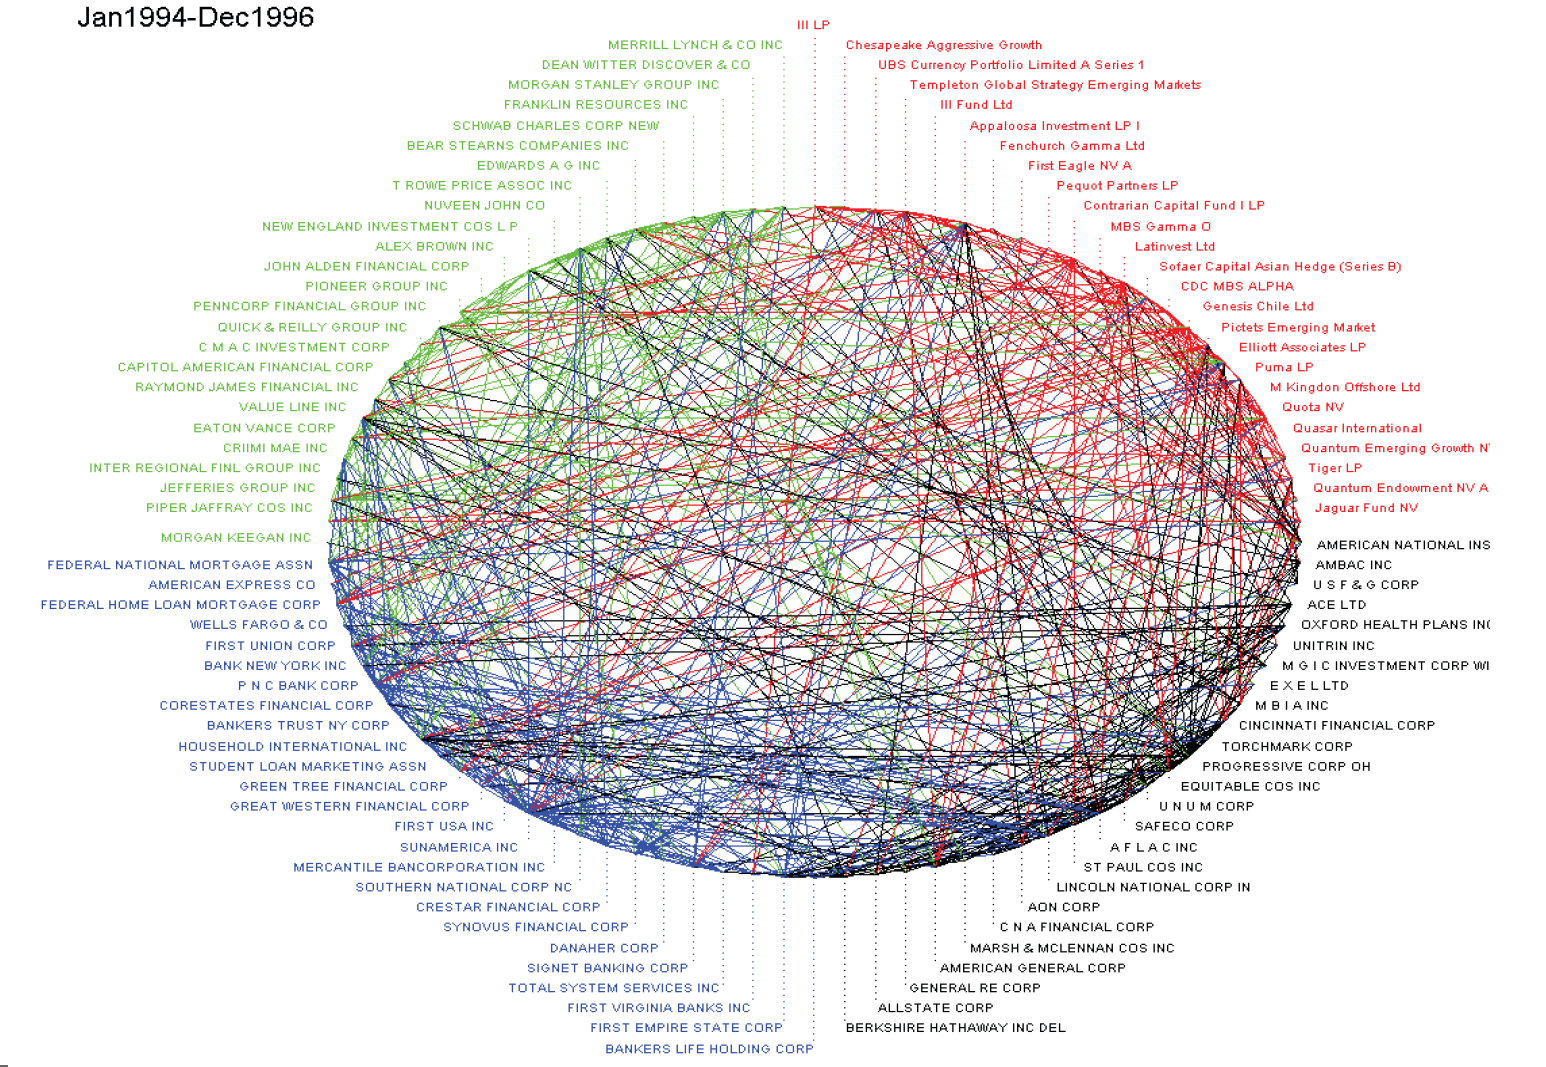
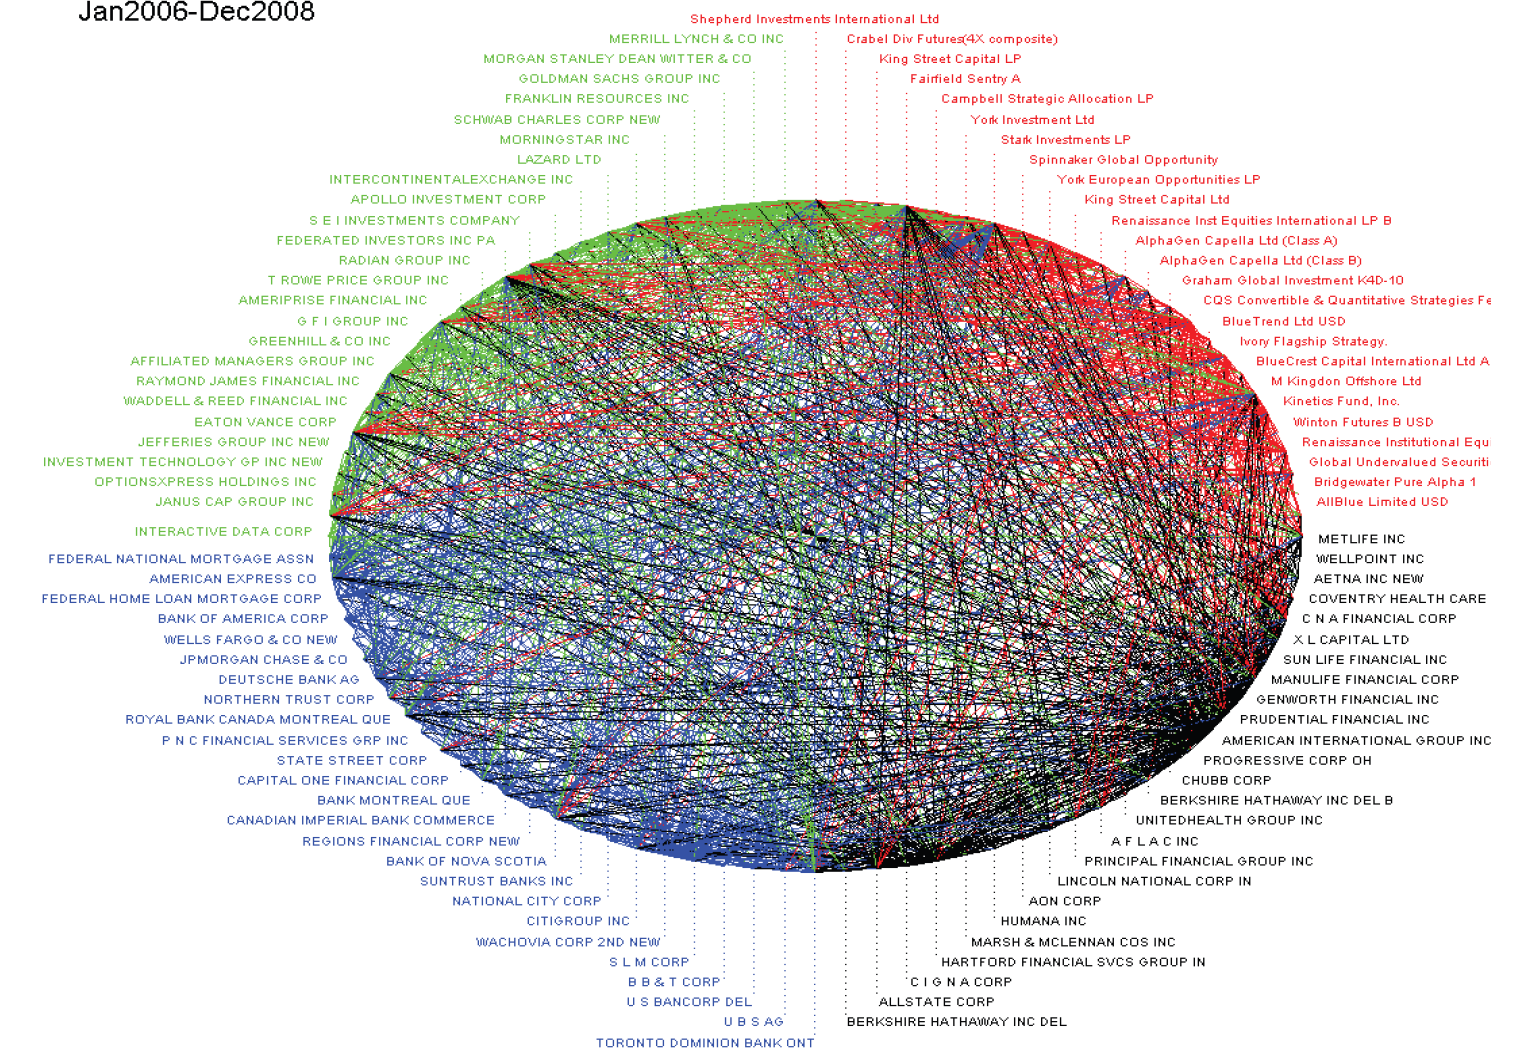
ブロガーのBarry Ritholtz が彼のブログで『 Econometric Measures of Connectedness and Systemic Risk in the Finance and Insurance Sectors 』という学術論文を紹介しており、そこに、「金融セクター同士のエクスポージャ蜘蛛の巣」の図があった。


システミックリスクをビジュアルに感じられて興味深いので、ここにも貼っつけておきたい。


1994年1月~1996年12月


2006年1月~2008年12月


拡大して線のいちいちを精査してどうなるわけでもない図だが、絡まり合い方(Interconnectedness)を見ただけで、世界の金融機関同士がわずか10年かそこらで、どれだけ相互エクスポージャの度合いを強めていったかがわかる。

グローバルに金融セクターへの悲観論が消えることなく弱含み続ける最大の背景は、この図から示唆されるシステミックリスクの深刻さなのだ。


Wednesday, December 14, 2011

2012年に入れば米株は上下いずれかに大きく動く?

筆者はテクニカル分析はようやらないのですが、興味深い記述があったので、メモ。

Market moves swiftly but goes nowhere:Market may break out of trading range early next year
(Market Watch, 12/14/2011)

米株市場は、ボラティリティが比較的高い割りには、一定のトレーディングレンジの内側をウロウロするばかりで方向性がない。年内は、こうしたレンジ内の動きに終始するだろうが、2012年に入ったら早々にも、株価はサポートを突き抜けてブレイクアウトするかもしれない。

ただし、ブレイクアウトする方向は、激しく上昇するかもしれないし、派手に下落するかもしれないし、どちらになるかはわからない、と記事の書き手のLarry McMillanの意見。

You can see from the figure below that there are converging downtrend and uptrend lines. When these persist for long periods of time, as they have, then a breakout should be significant. The break of the blue trendline in September propelled the market to its October lows. We would expect the next breakout in either direction to exceed the highs or lows on the chart below (i.e., above 1,350 on an upside breakout, or below 1,080 on a downside breakout).
下のチャートから、ダウントレンドとアップトレンドの2つのラインが互いに近寄って収束しているのが見てとれる。こういう状態がしばらく続くと、レンジからブレイクアウトするときは、激しい動きを伴う。図中のブルーの9月のトレンドラインが、10月に入ってからの大きな下落をもたらした。2本のトレンドラインの収束は今も続いているが、次にブレイクアウトが起こるときには、このチャートの最高値あるいは最低値を突き抜ける、つまり、ブレイクアウトはいずれの方向にも起こりうると予想される。(具体的には、上方にブレイクアウトするならばS&P500は1350を超えて突き抜け、逆に下方にブレイクアウトするならば1080を割り込む可能性がある、ということだ。)


より詳しい話は、上の記事全文を読んでいただくとして、明確な方向がつかめないまま、あっち行ったりこっち行ったり、ブルとベアのせめぎあいが夏以来続いているわけですが、長いことそんな状態を続けながら、相場はひたすらエネルギーを貯めこんでいるかのよう。